
CESU préfinancé : ce que le dispositif rapporte vraiment à l’employeur en 2026
Financer des services à domicile pour vos salariés vous coûte moins cher qu’une prime équivalente. Exonération de cotisations jusqu’à 2 591 € par salarié, crédit d’impôt de 25 % : voici les montants applicables au 1er janvier 2026 et la marche à suivre.
25 % de crédit d’impôt
0 cotisation patronale
Le CESU préfinancé est un titre de paiement que l’employeur abonde pour permettre à ses salariés de régler des services à domicile. Au 1er janvier 2026, l’abondement est exonéré de cotisations sociales jusqu’à 2 591 € par salarié et par an, contre 2 540 € auparavant. L’entreprise déduit la dépense de son résultat et récupère en outre 25 % des sommes engagées au titre du crédit d’impôt famille, dans la limite de 500 000 € par an. Le salarié, lui, conserve son crédit d’impôt de 50 % sur la part qu’il finance lui-même.
Ce qu’est le CESU préfinancé, et ce qu’il n’est pas
Le CESU préfinancé est un titre de paiement à montant prédéfini, comparable au titre-restaurant, mais destiné aux services à domicile. L’employeur, le comité social et économique ou une collectivité en finance tout ou partie. Le salarié l’utilise pour régler du ménage, du repassage, de la garde d’enfants, du jardinage ou toute autre activité relevant des services à la personne.
Il ne faut pas le confondre avec le CESU déclaratif, qui est un simple outil de déclaration pour le particulier qui emploie directement quelqu’un chez lui. Le CESU déclaratif ne fait intervenir aucun employeur tiers et n’ouvre droit à aucun avantage pour une entreprise. Seul le CESU préfinancé constitue un dispositif d’avantage social.
Pour l’entreprise, l’intérêt est double. Le CESU préfinancé répond à une attente concrète des salariés, celle du temps libéré sur les contraintes domestiques, et il coûte nettement moins cher qu’une prime de même montant net, puisqu’il échappe aux cotisations sociales dans la limite prévue par la loi.
Les montants du CESU préfinancé au 1er janvier 2026
Les plafonds sont revalorisés chaque année par arrêté. Ceux applicables depuis le 1er janvier 2026 ont été fixés par l’arrêté du 23 décembre 2025.
| Paramètre | Montant 2026 | Rappel 2025 |
|---|---|---|
| Exonération de cotisations sur l’abondement | 2 591 € par salarié et par an | 2 540 € |
| Assiette maximale du crédit d’impôt famille | 2 591 € par bénéficiaire et par an | 2 540 € |
| Taux du crédit d’impôt famille sur les services à la personne | 25 % des sommes engagées | 25 % |
| Plafond global du crédit d’impôt famille | 500 000 € par entreprise et par année civile | 500 000 € |
Ce que coûte réellement un abondement en CESU préfinancé
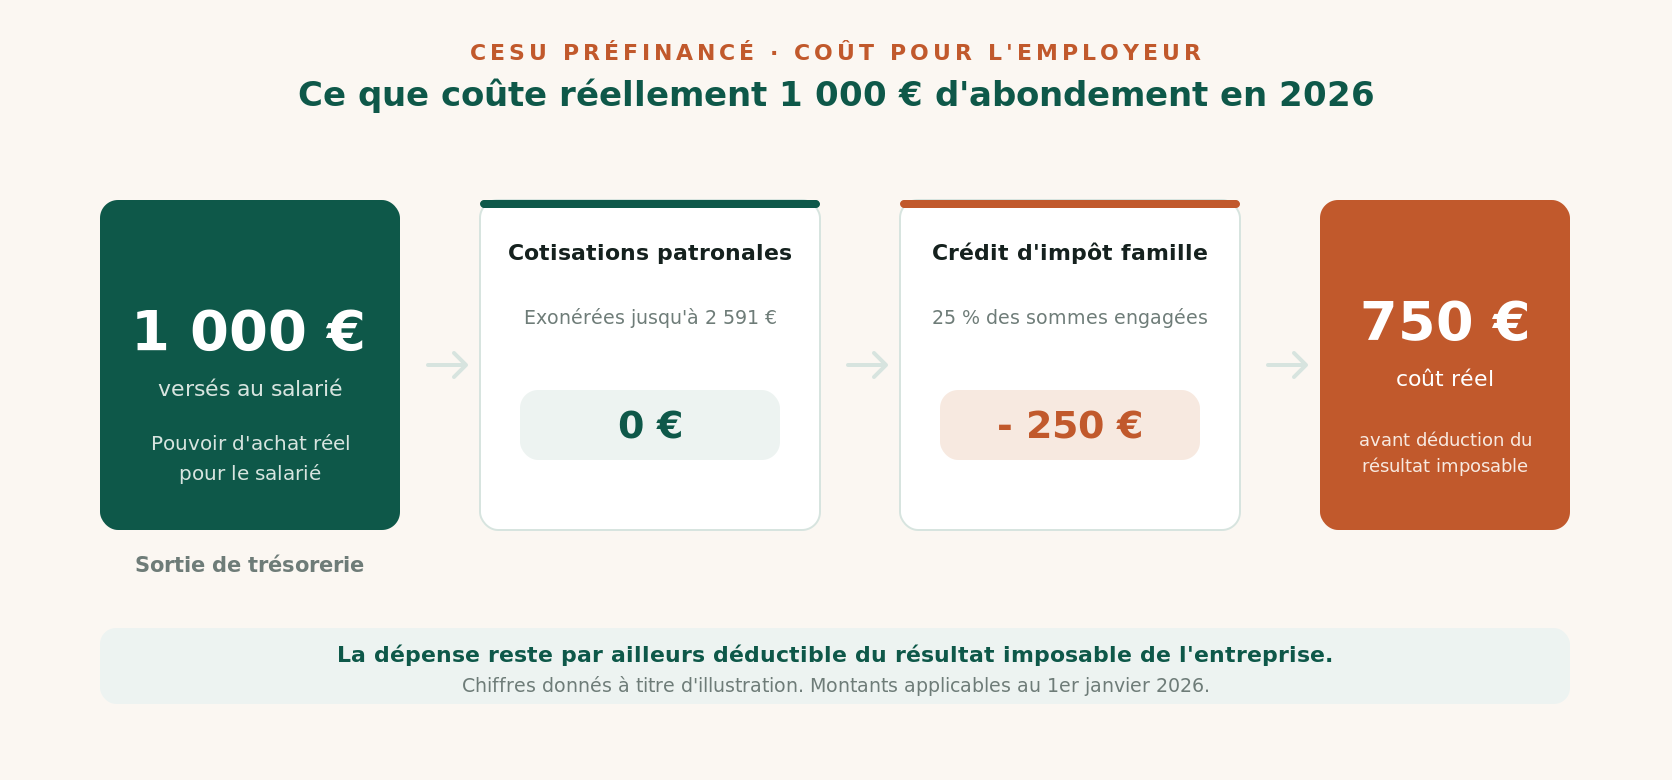
Prenons une entreprise qui décide d’attribuer 1 000 € de CESU préfinancé à chacun de ses salariés, montant inférieur au plafond de 2 591 €.
| Étape | Effet | Montant |
|---|---|---|
| Abondement versé au salarié | Sortie de trésorerie | 1 000 € |
| Cotisations sociales patronales | Exonérées dans la limite de 2 591 € | 0 € |
| Crédit d’impôt famille | 25 % des sommes engagées | 250 € récupérés |
| Coût après crédit d’impôt | 750 € | |
| Déduction du résultat imposable | La dépense reste une charge déductible | Économie supplémentaire selon votre taux d’imposition |
Le salarié perçoit 1 000 € de pouvoir d’achat réel, sans cotisation salariale ni impôt sur le revenu sur cette somme. L’entreprise, elle, supporte 750 € avant l’effet de la déduction du résultat. Une prime classique de 1 000 € nets aurait coûté sensiblement plus, puisqu’elle supporte les cotisations patronales et salariales. Chiffres donnés à titre d’illustration : votre expert-comptable chiffrera l’effet exact selon votre situation.
Les trois étages de l’avantage
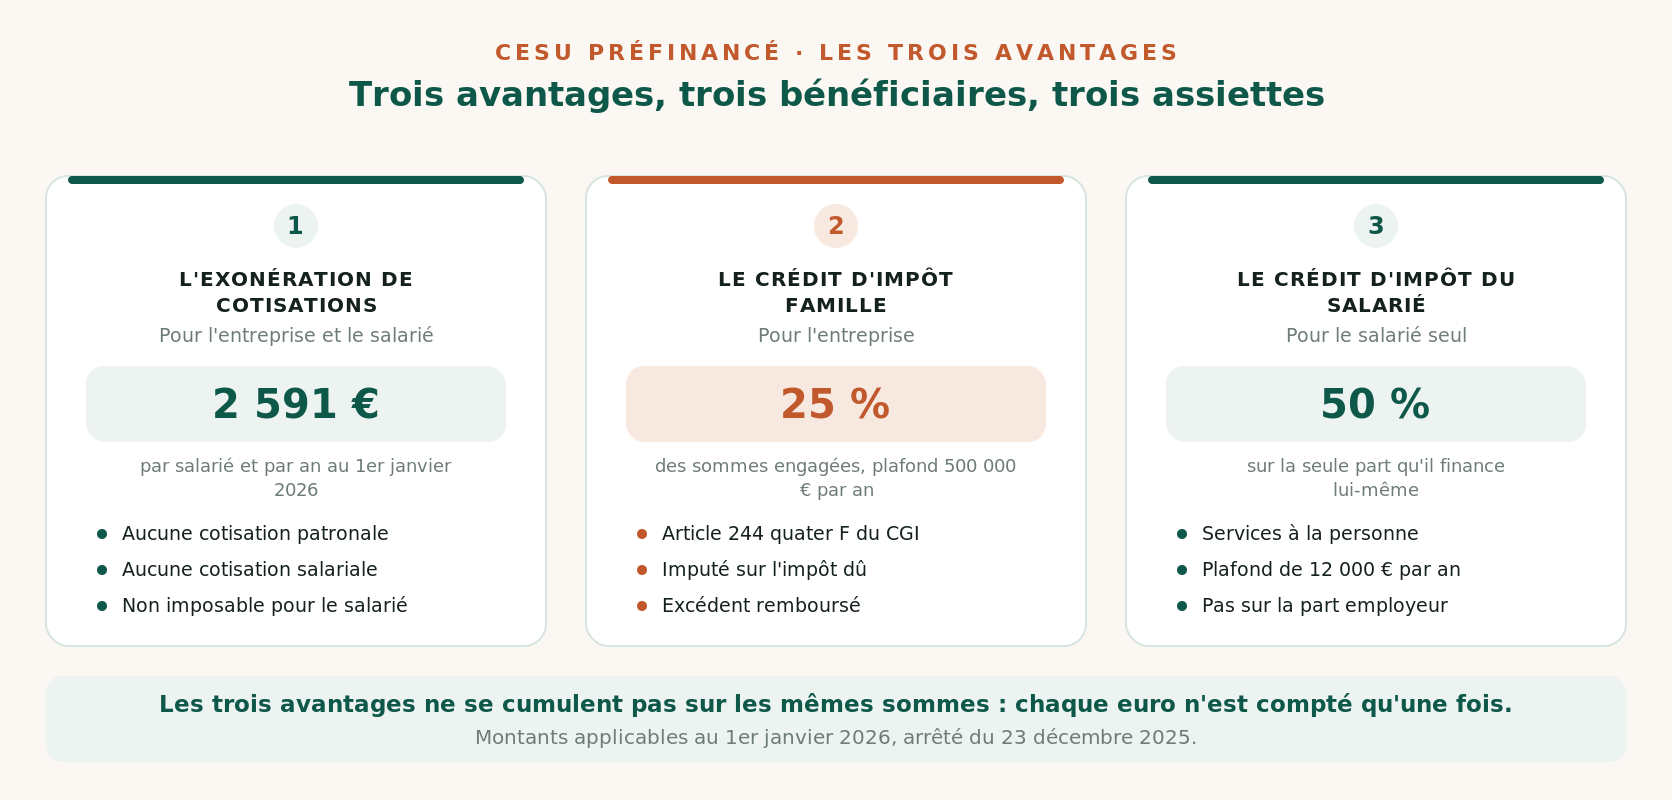
Le dispositif se lit à trois niveaux, qui ne se cumulent pas sur les mêmes sommes. Chaque euro n’est compté qu’une fois, et c’est justement ce point qui provoque le plus d’erreurs.
1. L’exonération de cotisations
L’abondement échappe aux cotisations sociales patronales et salariales dans la limite de 2 591 € par salarié et par an au 1er janvier 2026. Au-delà, la fraction excédentaire redevient un élément de rémunération soumis à cotisations.
2. Le crédit d’impôt famille
L’entreprise récupère 25 % des sommes engagées, prévu à l’article 244 quater F du code général des impôts, dans la limite de 500 000 € par année civile. Il s’impute sur l’impôt dû, et l’excédent est remboursé.
3. Le crédit d’impôt du salarié
Sur la part qu’il finance lui-même, le salarié garde son crédit d’impôt personnel de 50 % au titre des services à la personne. La fraction payée par l’employeur, elle, n’y ouvre pas droit.
Le détail du crédit d’impôt applicable aux particuliers est exposé sur notre page crédit d’impôt services à la personne.
Quelles entreprises peuvent en bénéficier
Le crédit d’impôt famille est ouvert à toutes les entreprises soumises à un régime réel d’imposition, qu’il s’agisse du régime réel normal, du réel simplifié ou de la déclaration contrôlée, et quelle que soit la nature de l’activité exercée. Les établissements publics et les associations y ont également droit dès lors qu’ils sont soumis à l’impôt sur les sociétés.
Une exclusion nette : les entreprises relevant du régime de la micro-entreprise n’y ont pas accès.
Point souvent ignoré, le dispositif ne concerne pas seulement les salariés. Le chef d’une entreprise individuelle et les dirigeants sociaux peuvent en bénéficier eux aussi, à deux conditions cumulatives : que l’entreprise emploie effectivement du personnel salarié, et que l’avantage bénéficie à l’ensemble du personnel selon les mêmes règles d’attribution.
Comment mettre en place le CESU préfinancé
La mise en place ne demande ni accord de branche ni négociation collective obligatoire. Elle relève d’une décision de l’employeur ou du comité social et économique.
1. Définir l’enveloppe
Montant par salarié, nombre de bénéficiaires, périodicité. Rester sous 2 591 € par personne et par an préserve l’exonération intégrale.
2. Fixer des règles uniformes
Les critères d’attribution doivent être identiques pour tous, ou reposer sur des catégories objectives. C’est la condition de l’avantage.
3. Choisir l’émetteur et le prestataire
Les titres sont commandés auprès d’un émetteur habilité. Le salarié les utilise ensuite chez un organisme déclaré ou agréé, comme Libéko.
4. Déclarer le crédit d’impôt
Formulaire 2069-FA-SD, accompagné du 2069-RCI-SD, joint à la déclaration 2042-C-PRO à l’impôt sur le revenu ou au relevé de solde 2572-SD à l’impôt sur les sociétés.
Chez Libéko, nous établissons pour l’entreprise un cadre de partenariat qui précise les prestations couvertes et les modalités pratiques pour les salariés. Le détail de notre offre professionnelle figure sur nos pages services aux entreprises et conciergerie d’entreprise.
Les erreurs qui coûtent cher
- Confondre les deux taux du crédit d’impôt famille. Les 50 % concernent les dépenses de crèche pour les moins de trois ans. Les aides en CESU préfinancé relèvent des 25 %. Budgéter au mauvais taux fausse tout le plan de financement.
- Réserver l’avantage à quelques salariés. Une attribution discrétionnaire fait perdre le bénéfice du dispositif. Les règles doivent être les mêmes pour tous, ou fondées sur des catégories objectives et vérifiables.
- Dépasser le plafond sans le savoir. Au-delà de 2 591 € par salarié et par an, la fraction excédentaire redevient un complément de rémunération soumis à cotisations et à impôt sur le revenu.
- Promettre au salarié un crédit d’impôt sur la totalité. La part financée par l’employeur n’ouvre pas droit au crédit d’impôt personnel de 50 %. Seule la somme restée à la charge du salarié est retenue.
- Croire que l’entreprise récupère un crédit d’impôt sur ses propres prestations. Le nettoyage de ses locaux reste une charge déductible ordinaire, sans crédit d’impôt. Le mécanisme expliqué ici ne vaut que pour les aides versées aux salariés.
Questions fréquentes sur le CESU préfinancé
Quel est le plafond du CESU préfinancé en 2026 ?
L’abondement de l’employeur est exonéré de cotisations sociales jusqu’à 2 591 € par salarié et par année civile depuis le 1er janvier 2026, contre 2 540 € auparavant. Ce montant a été fixé par l’arrêté du 23 décembre 2025. C’est aussi le plafond de l’assiette retenue pour le crédit d’impôt famille.
Le CESU préfinancé est-il soumis à cotisations sociales ?
Non, dans la limite de 2 591 € par salarié et par an. En dessous de ce seuil, l’abondement échappe aux cotisations patronales et salariales, ainsi qu’à l’impôt sur le revenu du salarié. La fraction qui dépasse ce plafond redevient un élément de rémunération ordinaire, soumis à cotisations.
Quel crédit d’impôt l’entreprise récupère-t-elle exactement ?
25 % des sommes engagées au titre du CESU préfinancé, dans la limite de 2 591 € par bénéficiaire et de 500 000 € par entreprise et par année civile. C’est le crédit d’impôt famille prévu à l’article 244 quater F du code général des impôts. Il s’impute sur l’impôt dû, et lorsque son montant dépasse l’impôt, l’excédent est remboursé à l’entreprise.
Une micro-entreprise peut-elle en bénéficier ?
Non. Le crédit d’impôt famille est réservé aux entreprises soumises à un régime réel d’imposition, réel normal, réel simplifié ou déclaration contrôlée. Les entreprises relevant du régime de la micro-entreprise en sont expressément exclues.
Un dirigeant peut-il s’attribuer des CESU préfinancés ?
Oui, sous deux conditions cumulatives. L’entreprise doit employer du personnel salarié, et l’avantage doit bénéficier à l’ensemble du personnel selon les mêmes règles d’attribution. Cela vaut pour le chef d’une entreprise individuelle comme pour les dirigeants sociaux d’une société.
Le salarié garde-t-il son crédit d’impôt de 50 % ?
Sur la part qu’il finance lui-même, oui. La fraction payée par l’employeur n’ouvre pas droit au crédit d’impôt personnel. Si une prestation de 100 € est réglée pour moitié en CESU abondé par l’entreprise, seuls les 50 € restés à la charge du salarié entrent dans l’assiette de son crédit d’impôt.
Faut-il un accord d’entreprise pour le mettre en place ?
Non. La mise en place relève d’une décision de l’employeur ou du comité social et économique. Aucune négociation collective n’est imposée. En revanche, les critères d’attribution doivent être uniformes ou reposer sur des catégories objectives, sous peine de perdre le bénéfice de l’exonération.
Comment mettre en place un partenariat CESU à Metz ?
En nous décrivant votre effectif et le budget que vous souhaitez y consacrer. Nous établissons ensemble le périmètre des prestations couvertes et les modalités pratiques pour vos salariés. Libéko intervient à Metz, dans les communes de Metz Métropole et plus largement en Moselle.
Un partenariat CESU pour vos salariés ?
Décrivez-nous votre effectif et votre budget : nous revenons vers vous avec une proposition chiffrée, sans engagement, précisant le traitement fiscal applicable.
Sources officielles : Bercy : crédit d’impôt famille (mise à jour du 13 février 2026) · Arrêté du 23 décembre 2025 fixant le montant maximum de l’aide financière pour 2026 · DGE : les avantages du CESU préfinancé · Article 244 quater F du code général des impôts.
Article rédigé par l’équipe Libéko, entreprise de conciergerie privée et de services à la personne agréée, basée à Metz (Moselle). Dernière mise à jour : août 2026. Ces informations sont fournies à titre indicatif et ne constituent pas un conseil fiscal personnalisé. Les montants applicables à votre situation sont à valider avec votre expert-comptable.